Дмитрий Карпов,
консультант, ведущий семинаров, руководитель СМИ «Наша бухгалтерия»
Долгое время камеральная налоговая проверка воспринималась бизнесом как нечто рутинное и почти незаметное: сдал декларацию — и забыл. Инспектор сидит у себя в кабинете, и, если цифры сходятся, вы о проверке даже не узнаете.
Так было. С 2026 года всё будет иначе.
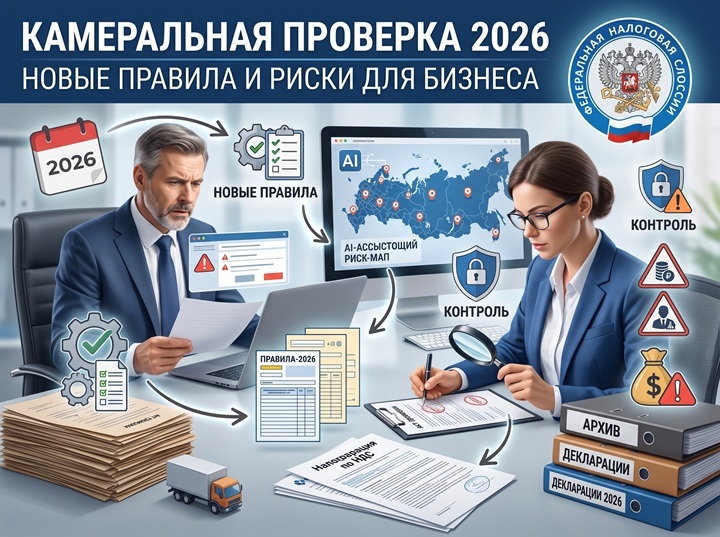
Федеральный закон № 425-ФЗ от 28.11.2025 внёс фундаментальные изменения в статью 88 НК РФ. Эти поправки принципиально меняют саму природу камеральной проверки, приближая её по возможностям к выездной.
Разберём подробно, что изменилось и как теперь защищать бизнес.
Три ключевых новшества камеральной проверки с 2026 года
Новые правила камеральных проверок 2026 базируются на трёх «китах», которые лишают бизнес привычного спокойствия.
1. Экстерриториальный принцип проверки
Это революционное изменение. Теперь камеральную проверку вашей отчётности ведёт не «ваша» родная ИФНС по месту учёта, а любой уполномоченный налоговый орган, назначенный ФНС централизованно.
⚠️ Важно: Ситуация, когда требование приходит от инспекции с совершенно незнакомыми реквизитами из другого региона — это теперь норма. Не игнорируйте такие письма! Обязательно проверяйте их легитимность через личный кабинет налогоплательщика на сайте ФНС.
2. Осмотр и выемка документов — теперь в рамках камералки
До 2026 года осмотр территорий и помещений, а также выемка документов и предметов были инструментами исключительно выездной налоговой проверки. Теперь они официально доступны налоговикам и при камеральной проверке.
Однако здесь есть важное ограничение:
- Эти мероприятия запрещены до составления акта проверки. То есть, пока идёт документальная стадия, инспекторы к вам прийти не могут.
- Осмотр и выемка возможны только на стадии дополнительных мероприятий налогового контроля (п. 6 ст. 101 НК РФ), после того как акт составлен и ваши возражения рассмотрены.
- Срок проведения дополнительных мероприятий — не более одного месяца.
3. Тотальное электронное взаимодействие и видеоконференцсвязь
Налоговая полностью уходит в цифру. Вызов свидетелей теперь осуществляется через личный кабинет ФНС и портал Госуслуг.
А с 1 сентября 2026 года рассмотрение материалов налоговой проверки будет проходить в формате видеоконференцсвязи (ВКС). Ехать в инспекцию физически больше необязательно, но и «спрятаться» за бумажной перепиской не получится.
Как инспектор «видит» вашу отчётность: механика контроля АСК ФНС
Современная камеральная проверка — это прежде всего автоматизированный контроль. Система АСК ФНС в режиме 24/7 сопоставляет колоссальные массивы данных:
- Декларации по УСН и НДС.
- Расчёты 6-НДФЛ и РСВ.
- Банковские выписки по всем счетам.
- Данные онлайн-касс (ККТ).
- Сведения из внешних источников: Росреестра, ГИБДД, информацию о вкладах физических лиц.
🤖 Автоматизация: Любое расхождение между этими источниками автоматически формирует требование о предоставлении пояснений. Живой инспектор в этом процессе часто даже не участвует.
Вывод: Ваши цифры должны сходиться до сдачи отчётности, а не после получения требования. Сверка данных перед подачей декларации — это больше не рекомендация, а критическая необходимость.
Получили требование налоговой: что проверить в первую очередь
Если требование всё-таки пришло, не паникуйте. Сначала проверьте его законность по трём пунктам:
- Основание. Какая конкретно статья НК РФ указана в требовании? Это определяет законность запроса и объём ваших обязанностей.
- Срок. На ответ по требованию даётся 5 рабочих дней. При отправке по ТКС (с 05.02.2025) фактически у вас есть 11 рабочих дней: 6 дней на подтверждение получения + 5 дней на сам ответ.
- Дата направления. Не истёк ли срок камеральной проверки? По общему правилу это 3 месяца (2 месяца для деклараций по НДС). Требование, выставленное за пределами этого срока, не имеет юридической силы (основание — Постановление Президиума ВАС РФ от 17.11.2009 № 10349/09).
📞 Запомните: Устный звонок из инспекции с просьбой «что-то пояснить или доприслать» — это не требование. Не игнорируйте, но вежливо просите направить официальный письменный запрос. Дождитесь письменного документа и тогда отвечайте. Только так вы зафиксируете обращение и сможете дать корректный ответ.
«Письмо счастья»: почему неосторожный ответ опаснее молчания
Информационные письма, «побудительные» письма с предложениями «уточниться добровольно» формально не являются требованиями. Но здесь кроется двойная ловушка для бухгалтера.
Ловушка 1: Накопление подозрений. Если вы проигнорируете такое письмо, налоговая просто накопит подозрения, и со временем это выльется в официальное требование или даже в полноценную проверку.
Ловушка 2: Самообвинение. Если вы ответите неаккуратно, вы сами дадите налоговой повод для проверки.
🏢 Пример из практики: Компании на УСН пришло информационное письмо по НДС. Бухгалтер, желая быть максимально прозрачной, написала подробный ответ и упомянула: «была ошибка в ставке в первом квартале, но мы потом поправили». Всё. Теперь у налоговой есть конкретный, документально подтверждённый вами повод для выставления официального требования именно по первому кварталу.
Золотое правило ответа на информационные письма: Отвечайте коротко, нейтрально, без самообвинений и строго на тот вопрос, который задан. Прежде чем писать — проконсультируйтесь со специалистом.
Три типичные ошибки бухгалтеров в ответах на требования
Эти ошибки гарантированно порождают следующую, более глубокую проверку.
Ошибка №1. «Да, мы ошиблись» без анализа
Немотивированное согласие с позицией налоговой влечёт за собой подачу уточнённой декларации. А подача «уточнёнки» — это автоматический запуск новой камеральной проверки уже всей декларации целиком.
Как правильно: Сначала убедитесь, что ошибка реальна. Если она действительно была, формулируйте ответ грамотно: не «мы ошиблись», а «в связи с уточнением порядка применения нормы подана уточнённая декларация». Разница в формулировке влечёт за собой разные правовые последствия.
Ошибка №2. Избыточное раскрытие информации
Налоговая спросила про один конкретный счёт-фактуру, а бухгалтер, «для прозрачности», прислала весь квартальный архив документов.
Как правильно: Давайте ровно то, что запрошено. Инспектор, получив избыточный архив, обязательно найдёт то, о чём изначально даже не спрашивал.
Ошибка №3. Игнорирование или просрочка ответа
Это прямой путь к штрафам и блокировке счетов.
- Штраф: 5 000 рублей за первое нарушение, 20 000 рублей за повторное (ст. 129.1 НК РФ).
- Сигнал инспектору: Это чёткий сигнал, что вам есть что скрывать, что автоматически повышает ваш риск-статус.
Последствия, если нарушения всё-таки нашли
Если по результатам камеральной проверки нарушения будут зафиксированы в акте, последствия могут быть серьёзными:
- Доначисление налога.
- Штраф в размере 20–40% от суммы недоимки (ст. 122 НК РФ).
- Пени за каждый день просрочки.
- Уголовная ответственность. При крупном размере доначислений материалы будут переданы в Следственный комитет (ст. 199 УК РФ).
Помните: каждое слово в ваших возражениях на акт может стать основанием для назначения новых мероприятий налогового контроля. Не приглашайте инспектора проверить то, что вы не готовы показать.
Пошаговый чек-лист для бухгалтера по защите бизнеса при камеральной проверке 2026
Сведите защиту бизнеса к конкретным, регулярным действиям:
- ✅ Проверить настройки ТКС. Убедитесь, что получение документов по ТКС настроено корректно и работает по новым правилам (с 05.02.2025).
- ✅ Регулярная сверка данных. Всегда сверяйте данные отчётности с банковскими выписками и данными контрагентов до подачи декларации.
- ✅ Регламент ответов на требования. Выработайте чёткий внутренний регламент: кто получает требование, в какой срок, по какому шаблону готовится ответ.
- ✅ Консультация перед ответом. Никогда не отвечайте на информационные письма и сложные требования без предварительной консультации со специалистом.
- ✅ Анализ основания и срока. При получении любого требования первым делом проверяйте его основание и срок выставления. Только потом приступайте к подготовке ответа.
Камеральная проверка 2026 года — это уже не «кабинетная» история. Лучшая защита — это не юридические манёвры после получения требования, а чистая отчётность и грамотное, взвешенное поведение на каждом этапе взаимодействия с налоговой. Бухгалтер, который понимает механику камералки — это первая линия защиты бизнеса.
Подписывайтесь на наш электронный журнал "Наша бухгалтерия" здесь...