Дмитрий Карпов
консультант, ведущий семинаров, руководитель СМИ «Наша бухгалтерия»
Каждый раз, когда появляется что-то новое про «электронные документы», в бухгалтерском сообществе начинается одно и то же. Одни говорят: «Нас это не касается». Другие срочно пытаются куда-то регистрироваться. Третьи ждут, пока всё само разрешится.
С электронными транспортными накладными история повторяется. С 1 сентября 2026 года вступают в силу новые требования об обязательном переходе на ЭТрН при грузоперевозках. Закон уже подписан — Федеральный закон от 07.06.2025 № 140-ФЗ.
Но вот вопрос: что из этого реально касается микробизнеса, а что — нет?
Я разобрал эту тему практически и скажу сразу: большинства читателей изменения коснутся минимально. Но есть ситуации, где бездействие обойдётся дорого. Давайте разберёмся по-честному.
Транспортная накладная — это не бумажка, это ваши расходы
Прежде чем говорить о том, что меняется, разберёмся с базовым принципом, который многие игнорируют до тех пор, пока не получают требование от налоговой.
Транспортная накладная — это первичный учётный документ. Именно она подтверждает, что перевозка была реальной, что деньги за неё заплачены обоснованно и что эти расходы можно принять в налоговый учёт. Основание — ч. 1 ст. 8 Федерального закона от 08.11.2007 № 259-ФЗ и п. 2 ст. 785 ГК РФ.
⚠️ Важно: Если транспортной накладной нет или она оформлена с ошибками — налоговики признают расходы на доставку документально неподтверждёнными. При проверке это означает доначисление по налогу на прибыль или по УСН «доходы минус расходы».
Миф: «Мы оформляем УПД — этого достаточно»
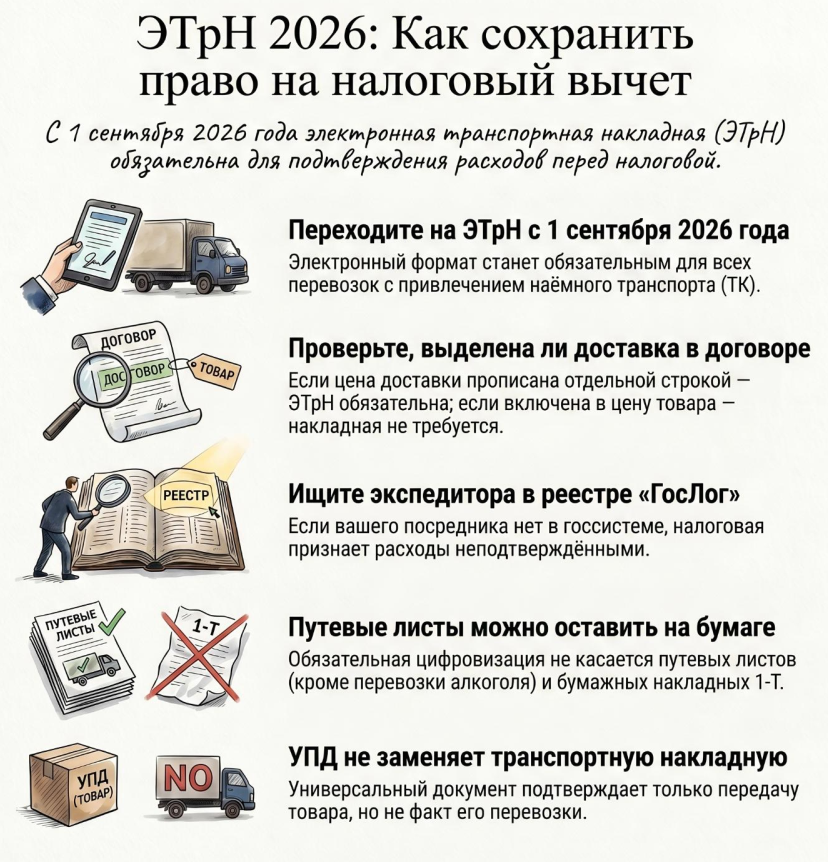
Нет. Стандартный УПД подтверждает факт передачи товара от продавца покупателю — и не более. Он, как правило, не подтверждает факт перевозки. Это два разных документа с разными функциями.
Письмо ФНС от 10.08.2018 № АС-4-15/15570@ прямо об этом говорит: для подтверждения транспортных расходов нужна именно транспортная накладная.
📌 УПД может подтверждать перевозку только если оформлен именно как перевозочный документ — что на практике встречается редко.
Этот принцип работает и сейчас, и после 1 сентября 2026 года. Просто с этой даты накладная при перевозке наёмным транспортом должна быть электронной.
Что именно меняется с 1 сентября 2026 года
С 1 сентября 2026 года все участники грузоперевозок — автомобильных, железнодорожных и воздушных — переходят на электронные транспортные накладные (ЭТрН) и другие электронные перевозочные документы (ЭПД).
Требование распространяется на всех участников цепочки: отправителей грузов, получателей грузов, перевозчиков и экспедиторов.
📦 Обратите внимание: Получатель груза — это не транспортная компания, а тот, кому доставляют товар. То есть любой бизнес, которому ТК привезла груз: магазин, стройка, кафе, офис. Именно вы обязаны подписать Титул 3 в ЭТрН.
Формат электронной транспортной накладной для автоперевозок утверждён приказом ФНС от 09.12.2021 № ЕД-7-26/1065. Подписывается ЭЦП через оператора ЭДО.
Что остаётся без изменений
- Путевой лист по-прежнему можно оформлять на бумаге (исключение — перевозка маркированного алкоголя: пиво, сидр, медовуха — только электронный путевой лист, постановление Правительства от 21.11.2023 № 1944).
- Товарно-транспортная накладная по форме 1-Т остаётся бумажной, если поставщик везёт товар своим транспортом.
Главный вопрос: вас это касается или нет?
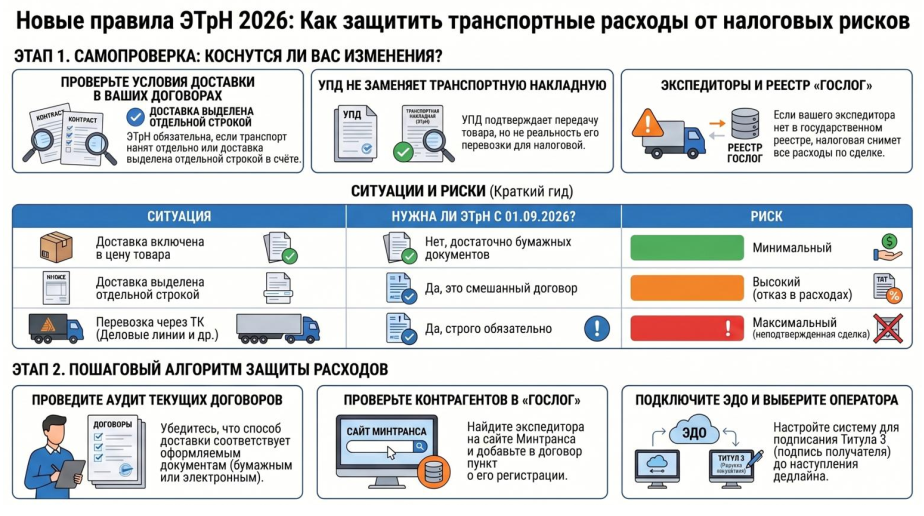
Ответ зависит не от размера компании и не от отрасли, а от одного конкретного вопроса: кто везёт товар и как это прописано в договоре?
✅ Если ваши поставщики работают по схеме «привезём сами, доставка в цене» — для вас ничего не меняется. Большинство розничных магазинов, кафе, небольших офисов и сервисных компаний — именно в этой ситуации.
Несколько историй из практики
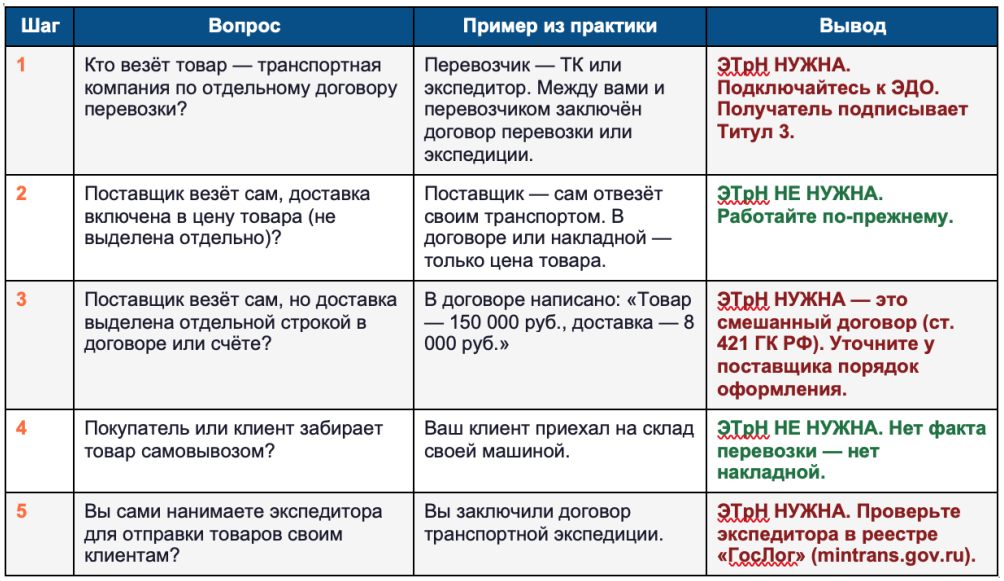
Кейс 1. Строительная компания — субподрядчик
Небольшая строительная компания закупает арматуру, блоки, утеплитель у оптового поставщика. Поставщик каждый раз нанимает «Деловые линии» — товар едёт по отдельному договору перевозки, в котором строительная компания — грузополучатель.
Вывод: ЭТрН нужна. Нужно подключиться к ЭДО и настроить подписание входящих ЭТрН. Если этого не сделать — расходы на материалы (в части транспортировки) окажутся без первичного документа.
Кейс 2. Кафе с доставкой продуктов
Поставщик продуктов привозит заказ три раза в неделю своим рефрижератором. В накладной и договоре — только цена товара, доставка никак не выделена, включена в стоимость.
Вывод: ЭТрН не нужна. Нет договора перевозки — нет обязанности оформлять транспортную накладную. Работайте как прежде.
Кейс 3. Оптовик — внимательно читайте договор
Оптовая компания работает с несколькими поставщиками. С одними — «доставка в цене», с другими — в договоре написано: «Стоимость партии — 320 000 рублей, доставка — 12 000 рублей».
Вывод: Второй договор — смешанный по ст. 421 ГК РФ. В нём есть элементы договора перевозки. Транспортная накладная нужна. Перед 1 сентября стоит либо договориться с поставщиком об изменении условий, либо настроить получение ЭТрН.
ГосЛог: нужно ли регистрироваться и что это вообще такое
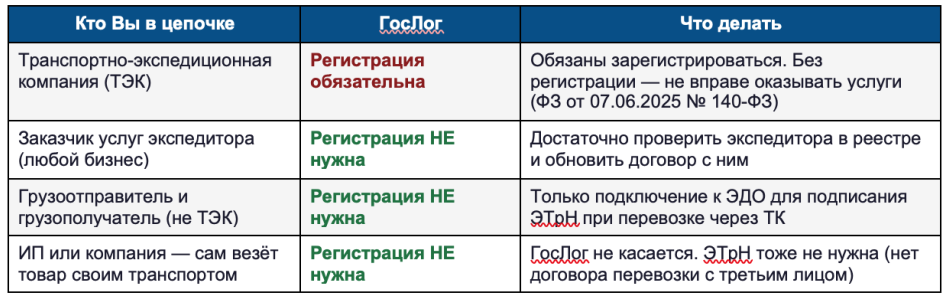
Платформа «ГосЛог» — государственная цифровая система учёта грузоперевозок. Реестр транспортно-экспедиционных компаний начал работу с 1 марта 2026 года на основании ФЗ от 07.06.2025 № 140-ФЗ.
⚠️ Два требования связаны одним законом, но действуют по разному графику. Если ваш экспедитор не зарегистрировался в реестре — он уже нарушает закон сейчас, не дожидаясь сентября.
Почему проверка экспедитора — это ваш риск, а не его
Транспортно-экспедиционные компании обязаны зарегистрироваться в реестре «ГосЛог». Экспедитор, которого нет в реестре, не имеет права оказывать услуги.
⚠️ Если вы списали расходы на экспедиторские услуги, а экспедитор не включён в реестр «ГосЛог» — налоговые органы вправе признать договор не соответствующим законодательству, а ваши расходы — документально неподтверждёнными. Доказывать правоту придётся в суде.
Налоговая служба открыто называет «ГосЛог» дополнительным источником для проверок. Логика простая: если в системе зафиксирована перевозка — у перевозчика есть доход. Если декларация при этом нулевая — значит, доход скрыт, и вопросы будут не только к перевозчику, но и к заказчику как к участнику схемы.
Практический чек-лист: что сделать до 1 сентября 2026 года
Разбейте ваших контрагентов на три группы:
Группа А — поставщики, которые везут сами, доставка в цене
- Убедитесь, что в ваших договорах доставка не выделена отдельной строкой.
- Если не выделена — ничего не делайте. Эти изменения вас не касаются.
Группа Б — поставщики, которые нанимают транспортную компанию
- Выясните, через какого оператора ЭДО будет оформляться ЭТрН на вашей стороне.
- Подключитесь к ЭДО (если ещё не подключены) и настройте получение и подписание ЭТрН.
- Пройдите тестовый обмен до 1 сентября — не оставляйте на последний момент.
Группа В — экспедиторы, которых вы нанимаете
- Проверьте каждого экспедитора в реестре «ГосЛог» на сайте mintrans.gov.ru.
- Обновите договоры — добавьте оговорку о реестре.
- Если экспедитор не в реестре — либо попросите его зарегистрироваться, либо ищите другого. Работать с незарегистрированным экспедитором — прямой налоговый риск для вас.
📌 Не путайте: подключение к ЭДО для получения ЭТрН и регистрация в «ГосЛог» — это разные вещи. ЭДО — для всех получателей грузов, перевозимых через ТК. ГосЛог — только для транспортно-экспедиционных компаний.
Что будет, если не подготовиться
Сценарий первый: Вы получаете товар через транспортную компанию, но к ЭДО не подключились и ЭТрН не подписываете. С точки зрения системы — перевозка прошла, документ создан, но получатель его не подписал. Транспортная накладная оказывается оформленной с нарушением. При налоговой проверке это означает ровно одно: расходы на транспортировку нечем подтвердить.
Сценарий второй: Вы работаете с экспедитором, который не включён в реестр «ГосЛог». Договор есть, акты есть, деньги заплачены. Но договор заключён с лицом, которое не имело права оказывать эти услуги. Налоговая это видит через «ГосЛог» и задаёт вопросы — и вам, и экспедитору. Расходы оспорить будет непросто.
Ни в том, ни в другом сценарии не нужно ждать выездной проверки. Камеральная проверка декларации даёт налоговикам достаточно инструментов для этих вопросов.
Итог: три вещи, которые важно запомнить
1. Транспортная накладная — это первичка, а не формальность. Нет документа — нет расходов в учёте. Это правило работало всегда, и с 1 сентября 2026 года просто добавляется требование к форме: при перевозке наёмным транспортом — только электронная ТН.
2. ЭТрН нужна не всем — а только тем, кто работает с транспортными компаниями. Если поставщик везёт сам и доставка включена в цену товара — вас эти изменения не касаются. Прежде чем что-то делать, проверьте условия своих договоров.
3. В «ГосЛог» регистрироваться нужно только транспортно-экспедиционным компаниям. Заказчикам перевозок регистрация не нужна. Но проверять своих экспедиторов в реестре — нужно обязательно. Это ваш налоговый риск, а не экспедитора.
✅ Если провести небольшой аудит договоров с поставщиками прямо сейчас — станет понятно, к какой группе вы относитесь и что именно нужно сделать. В большинстве случаев окажется, что изменений минимум. Но лучше убедиться в этом заранее, чем разбираться с последствиями после проверки.
Нормативная база
- Федеральный закон от 07.06.2025 № 140-ФЗ — обязательный переход на ЭТрН с 01.09.2026
- Приказ ФНС от 09.12.2021 № ЕД-7-26/1065 — формат электронной транспортной накладной
- Письмо ФНС от 10.08.2018 № АС-4-15/15570@ — УПД и транспортные расходы
- Постановление Правительства от 21.11.2023 № 1944 — ЭПЛ при перевозке маркированного алкоголя
- Ч. 1 ст. 8 ФЗ от 08.11.2007 № 259-ФЗ — транспортная накладная как обязательный документ
- П. 2 ст. 785, ст. 421 ГК РФ — договор перевозки и смешанные договоры
Подписывайтесь на наш электронный журнал "Наша бухгалтерия" здесь...