Дмитрий Карпов,
консультант, ведущий семинаров, руководитель СМИ «Наша бухгалтерия»
Здравствуйте, дорогой коллега!
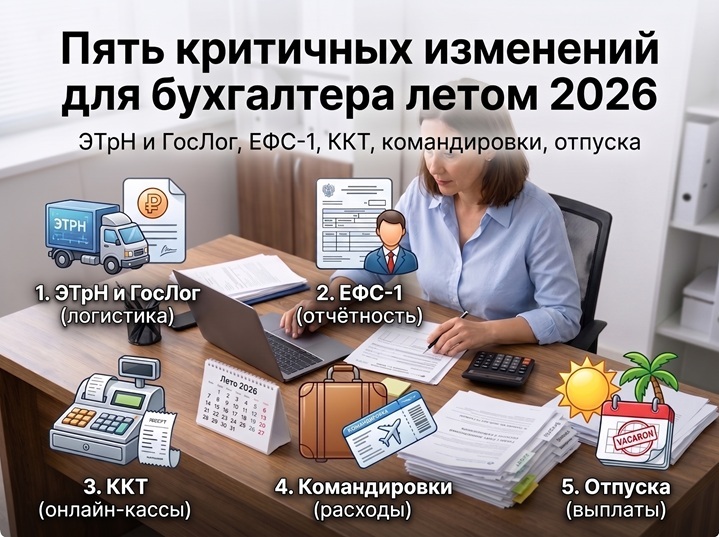
Обычно лето — время, когда бухгалтерия чуть выдыхает. Но не в этом году. С 1 июля, с 1 сентября, а часть — уже сейчас, в силу вступают сразу пять изменений, которые касаются почти любого направления Вашей работы: касса, кадры, отпуска, командировки, транспортные накладные. Ни одно из них по отдельности не выглядит катастрофой. Но упустить хотя бы одно — значит получить требование о пояснениях осенью, когда разбираться будет уже некогда.
Разберём по каждому фронту: что именно изменилось, какая норма это устанавливает и что сделать уже сейчас.
1. Электронные транспортные накладные (ЭТрН) и реестр «ГосЛог»
С 1 сентября 2026 года транспортная накладная при перевозке наёмным транспортом оформляется только в электронном виде — это прямо устанавливает Федеральный закон от 07.06.2025 № 140-ФЗ. Правило касается не всех: если поставщик привозит товар своим транспортом, а доставка не выделена в договоре отдельной строкой, — ЭТрН Вам не нужна. Но если доставку обеспечивает отдельная транспортная компания и/или экспедитор — уже нужна.
Пример из практики: строительная бригада заказывает кирпич у поставщика, а тот нанимает стороннюю транспортную компанию для доставки. С 1 сентября здесь обязательна ЭТрН — даже если сама бригада перевозками никогда не занималась.
Отдельно с 1 мая 2026 года экспедитор обязан быть в государственном реестре «ГосЛог» (тот же 140-ФЗ). Не проверили — и налоговая на камералке вправе снять расходы на его услуги как документально неподтверждённые. Проверка контрагента в реестре на сайте Минтранса занимает пять минут. Пять минут против доначисления — сделайте это сейчас, а не когда придёт требование.
2. Персонифицированный учёт и новая отчетность в ЕФС-1
С 1 июля 2026 года по Федеральному закону от 20.02.2026 № 29-ФЗ и постановлению Правительства от 10.05.2026 № 545 меняется сама логика работы Социального фонда. Раньше СФР ждал сведения от Вас. Теперь фонд в первую очередь смотрит в индивидуальный лицевой счёт сотрудника — и только если там пробел, присылает запрос. Проблема в том, что старая ошибка, даже трёхлетней давности, может всплыть не сразу, а именно в момент, когда сотрудница уходит в декрет и меньше всего готова разбираться с фондом.
Появилась и новая обязанность — сообщать в СФР о каждом дне, когда сотрудник освобождался от работы с сохранением зарплаты без начисления взносов на больничные и материнство.
Классический пример: донорский день. Сотрудник сдал кровь, ему положен отгул по ст. 186 ТК РФ, а бухгалтер в табеле «сдвигает» этот день на другую дату для удобства. Фонд такое расхождение квалифицирует как недостоверные сведения.
И ещё цифра, которую стоит держать в голове: штраф за просрочку считается не за компанию, а за каждое застрахованное лицо — порядка 500 рублей за человека. При штате в сто человек один день опоздания — это уже 50 000 рублей, и верхнего порога у этого штрафа нет.
3. Ловушки ККТ: штрафы и «карантин чеков» в ОФД
Три нарушения по ККТ встречаются чаще всего: неверные данные о сотруднике-кассире в чеке, расчёт вообще без кассы и несвоевременная перерегистрация после смены фискального накопителя. Если расчёта без чека не было вообще — это ч. 2 ст. 14.5 КоАП РФ: для организации 75–100% от суммы расчёта, минимум 30 000 рублей.
Пример из практики: кофейня за смену продала 40 стаканов кофе, но кассир забыл пробить 3 чека на 750 рублей. Бухгалтер обнаружил расхождение при вечерней сверке и сразу сформировал чеки коррекции — до того, как нарушение нашла налоговая. Штрафа не будет. Разница между «сами исправили» и «нашли на проверке» — это разница между нулём и десятками тысяч рублей.
Отдельно в 2026 году заработал «карантин чеков» в ОФД: чек пробит корректно, но зависает на стороне оператора и не доходит до базы ФНС. Причины — от отсутствующего реквизита до ошибки в сумме НДС. Проверяйте статусы чеков в личном кабинете ОФД регулярно, а не перед сдачей декларации по НДС, когда обнаружить пропавшую выручку будет уже некогда.
4. Командировки-2026: новые правила по НДФЛ и туристическому налогу
С 1 сентября 2025 года действует новое Положение о командировках — постановление Правительства РФ от 16.04.2025 № 501, а с 1 января 2026 года — новый порядок расчёта НДФЛ с командировочных (п. 6.2 ст. 210, п. 1.2 ст. 224 НК РФ). Если у сотрудника есть районный коэффициент или северная надбавка, из среднего заработка за дни командировки нужно снова выделять их долю отдельно — и облагать по льготной шкале 13–15%, остальное — по общей 13–22%. Это касается не только «северных» компаний целиком: достаточно одного сотрудника с надбавкой, например в обособленном подразделении в другом регионе.
Хорошая новость: с 2026 года оплата обязательного полиса ДМС для загранкомандировок освобождена от НДФЛ и взносов в ИФНС (п. 1 ст. 217, п. 2 ст. 422 НК РФ). Но взносы на травматизм с неё по-прежнему начисляются — это как раз тот нюанс, на котором чаще всего спотыкаются.
И ещё момент, который объясняет рост расходов на командировки в Ваших отчётах: туристический налог вырос с 1 до 2% (ст. 418.5 НК РФ), а региональные власти вправе повышать ставку ежегодно вплоть до 2029 года. Гостиница не показывает налог отдельной строкой — но именно из-за него выросла сумма к оплате.
5. Отпуска-2026: расчет по-новому и сроки выплаты
Методика расчёта отпускных не изменилась — расчётный период 12 месяцев, коэффициент 29,3, всё по ст. 139 ТК РФ. Но с 2025 года расчёт ведётся по новом Положению — постановление Правительства РФ от 24.04.2025 № 540, и в нём уточнён порядок для неполных месяцев и перечень выплат. Самая частая ошибка — с годовой премией, которая не совпадает по периоду с расчётным: её нужно учитывать пропорционально отработанному времени (п. 15 Положения № 540), а не включать целиком.
Ещё одна зона, где легко ошибиться, — как считать «3 календарных дня» до выплаты отпускных (ч. 9 ст. 136 ТК РФ). Формально возможны два подхода, но Роструд и Минтруд в письме от 05.09.2018 № 14-1/ООГ-7157 сходятся на более осторожном: после выплаты должно пройти ещё минимум три полных дня до начала отпуска. Отпуск с понедельника — выплатите не позднее четверга, а не пятницы.
Что дальше
Пять тем — пять разных рисков, и по каждой можно нарваться на доначисление отдельно. Я собрал по каждой теме отдельный практикум — с разбором конкретных ситуаций, таблицами штрафов, готовыми формулировками для договоров и итоговым чек-листом, который можно распечатать и держать под рукой. Все пять — в одном комплекте по ссылке здесь...